آربیتراژ طلا چیست؟ استراتژیها، فرمولها و نحوه اجرا در بازار ایران
 تاریخ انتشار: ۱۰ آبان ۱۴۰۵ تاریخ بهروزرسانی: ۱۲ آبان ۱۴۰۵
آربیتراژ یعنی یک دارایی را در بازار بخریم، در بازار دوم با قیمت گرانتر بفروشیم و از این اختلاف قیمت سود بهدست بیاوریم. آربیتراژ طلا هم دقیقاً همین کار را با طلا انجام میدهد. یعنی طلا را از یک بازار میخریم و همزمان در بازار دیگر با قیمت بالاتر میفروشیم. در این راهنما از بلاگ والگلد به این سوال پاسخ میدهیم که آربیتراژ طلا چیست و چه استراتژیهایی برای معامله دارد.
- اطلاعات ما فقط از منابع رسمی و معتبر استخراج میشوند.
- هر مقاله توسط ویراستار و تحلیلگر حرفهای بازارهای مالی بررسی و تأیید میشود.
- تمام تحلیلها مستقل، بیطرفانه و شفاف هستند.
- خطاها سریع اصلاح میشوند و محتوا همیشه بهروز و دقیق است.
آربیتراژ طلا چیست و چگونه کار میکند؟ (مفهوم سود بدون ریسک)
آربیتراژ طلا یعنی از اختلاف قیمت طلا در دو بازار مختلف (در یک لحظه) سود بگیریم. بهزبان سادهتر، طلا را در بازاری که ارزانتر است میخریم و همان طلا را در بازاری که گرانتر است میفروشیم. به معاملهگری که از این استراتژی استفاده میکند «آربیتراژور» میگویند.
روش آربیتراژ در تئوری به «سود بدون ریسک» معروف است. چون اول اینکه خرید و هم فروش تقریباً همزمان انجام میشود. دوم اینکه جهت کلی قیمت طلا (بالا یا پایین رفتن) روی سود شما تاثیری ندارد. اما در واقعیت، آربیتراژ همیشه بهمعنی سود تضمینشده نیست. تغییر ناگهانی قیمت، تاخیر در معامله، اختلاف قیمت خرید و فروش (اسپرد)، کارمزدها و محدودیت نقدشوندگی میتوانند سود را کم کنند. نکته مهم اینکه دانش و آگاهی شما درباره وضعیت بازارها میتواند نتیجه معامله را تغییر دهد. البته سرعت عمل هم اهمیت زیادی دارد و روی انجام آربیتراژ طلا تاثیر میگذارد.
هدف از آربیتراژ کردن طلا این است که از ناکاراییهای موقتی قیمت بین دو بازار مختلف استفاده کنیم. یعنی کاری با پیشبینی روند طلا نداریم و فقط دنبال اختلاف قیمت واقعی میگردیم. نحوه آربیتراژ در طلا معمولاً اینطور است:
- سریع اختلاف قیمت بین دو بازار را پیدا میکنیم؛ مثلاً بورس کالا در برابر بازار آزاد.
- تمام هزینههای واقعی مثل کارمزد، مالیات، هزینه انتقال، اسپرد و زمان اجرای معامله را حساب میکنیم.
- طلا را در بازار ارزانتر میخریم و همزمان در بازار گرانتر میفروشیم.
- موقعیتهای معامله را تسویه میکنیم و بعد از کسر همه هزینهها، سود خالص را میبینیم.
- اگر هزینهها از اختلاف قیمت بیشتر باشد، معامله ارزش انجام دادن ندارد.
رابطه آربیتراژ با قانون یک قیمت
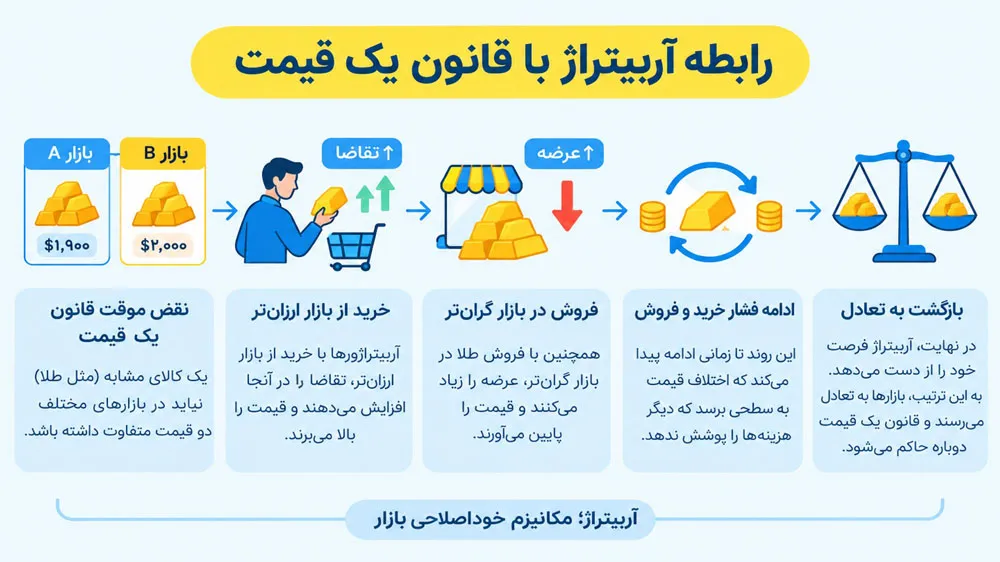
قانون یک قیمت میگوید، یک کالای یکسان مثل طلا نباید در دو بازار مختلف، قیمتهای متفاوت داشته باشد. وقتی این قانون بههم میخورد و اختلاف قیمت شکل میگیرد، آربیتراژورها دستبهکار میشوند.
آنها طلا را از بازار ارزانتر میخرند. با این کار تقاضا را بالا میبرند و قیمت را کمی افزایش میدهند. همزمان، طلا را در بازار دوم با قیمت گرانتر میفروشند. یعنی عرضه را زیاد میکنند و قیمت را پایین میآورند. این فشار خرید و فروش ادامه پیدا میکند تا اختلاف قیمت آنقدر کم شود که دیگر هزینههای معامله را پوشش ندهد. در این نقطه فرصت آربیتراژ از بین میرود.
تفاوت آربیتراژ در طلا با نوسانگیری و سرمایهگذاری (هولد)
بسیاری از معاملهگران، با این امید طلا میخرند که قیمت آن در آینده بالاتر برود و از این حرکت سود ببرند. این موضوع، نقطه مشترک استراتژیهای نوسانگیری و سرمایهگذاری بلندمدت است. اتفاقاً مهمترین تفاوت این دو استراتژی با آربیتراژ هم همینجاست. چون در آربیتراژ، جهت کلی بازار تقریباً بیربط است و سود از اختلاف قیمت بین دو بازار در همان لحظه استخراج میشود.
در جدول زیر، این سه استراتژی برای معامله طلا را بررسی و مقایسه کردهایم:
| معیارهای مقایسه | آربیتراژ طلا | نوسانگیری | سرمایهگذاری (هولد) |
| افق زمانی | کوتاهمدت (از چند دقیقه تا چند روز) | کوتاه تا میانمدت (چند ساعت تا چند هفته) | میانمدت تا بلندمدت (چند ماه تا سالها) |
| میزان ریسک بازار | بسیار پایین (تقریباً خنثی نسبت به جهت قیمت) | متوسط تا بالا (مستقیم در معرض نوسان قیمت) | متوسط تا بالا (در معرض روند کلی بازار و ریسک نگهداری) |
| وابستگی به تحلیل تکنیکال| فاندامنتال | پایین (متمرکز روی اختلاف قیمت لحظهای، سرعت اجرا و محاسبه هزینه) | بالا (نیاز به تحلیل تکنیکال برای نقاط ورود/خروج و فاندامنتال برای جهت کلی) | متوسط تا بالا (فاندامنتال و نگاه کلان) |
| نوع سود حاصله | سود از اختلاف قیمت | سود احتمالی از حرکت قیمت | سود احتمالی از رشد بلندمدت قیمت + حفظ قدرت خرید |
انواع استراتژیهای آربیتراژ طلا در بازار و بورس ایران
سرمایهگذاران و معاملهگران حرفهای بازار طلای ایران معمولاً از ۴ استراتژی اصلی آربیتراژ استفاده میکنند. همه این روشها بر پایه اختلاف قیمت بین ابزارهای بورسی و بازار سنتی یا بین بازارهای مختلف شکل گرفتهاند.
آربیتراژ صندوق طلا در بورس (ETF) و طلای فیزیکی/آبشده
احتمالاً این سوال برایتان پیش آمده است که صندوق طلا چیست و آیا در ایران وجود دارد یا خیر. صندوقهای طلا در بورس ایران، ابزارهایی هستند که بخش عمده داراییشان را در گواهی سپرده شمش و سکه طلا نگه میدارند. مثلاً صندوقهای عیار، لوتوس و آلتون جزو همین صندوقها در بورس هستند. سهام این صندوقها در ساعات معاملاتی بورس خرید و فروش میشوند. نکته مهم اینکه نقدشوندگی این صندوقها بسیار بالاست. بنابراین، معاملهگر میتواند حجم قابل توجهی از خرید و فروش را در چند ثانیه و بهشکل آنلاین انجام دهد.
استفاده از طلای فیزیکی یا آبشده هم استراتژی خوبی برای آربیتراژ است که البته به نوع انجامش بستگی دارد. وقتی گاهی اوقات، صندوقهای طلا در بورس حباب میگیرند؛ یعنی قیمتشان بالاتر از ارزش واقعی طلا میرود. بهعنوان معاملهگر میتوانید واحدهای صندوق را بفروشید و معادلش را همزمان به خرید آنلاین طلا آب شده اختصاص دهید.
آربیتراژ گواهی سپرده کالایی (شمش و تمامسکه) با بازار سنتی
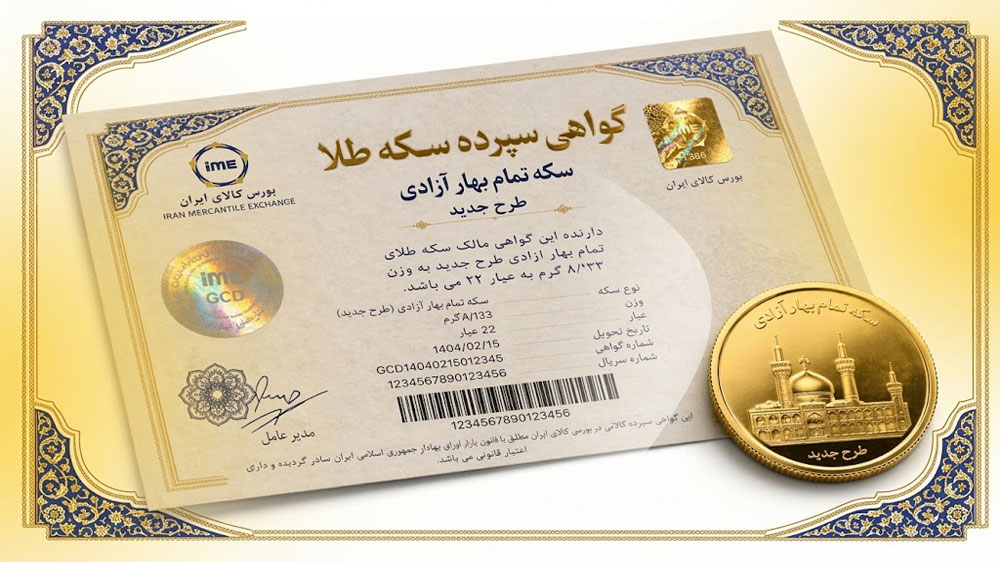
در این استراتژی، با «گواهی سپرده شمش طلا یا سکه بهار آزادی در بورس» و قیمت همین داراییها در «بازار آزاد» کار داریم. باید از اختلاف قیمت بین این دو سود ببریم. مثلاً اگر قیمت گواهی سپرده سکه در بورس پایینتر از بازار آزاد باشد، گواهی را میخریم. سپس، معادل فیزیکی آن را در بازار سنتی به طلافروشها میفروشیم. اگر نمیدانید که گواهی سپرده طلا چیست، پیشنهاد میکنیم که ابتدا با این ابزار سرمایهگذاری آشنا شوید.
نکات مهمی که در این استراتژی باید بدانید عبارتند از:
- برگه گواهی سپرده سکه طلا بسته به نماد، معادل ۰٫۰۱ یک سکه تمام است.
- برای شمش طلا حداقل ۱۱ هزار گواهی (معادل ۱ کیلو و ۱۰۰ گرم) لازم است. برای سکه تمام بهار، معادل ۱۰۰۰ گواهی برای دریافت یک سکه کامل در نظر گرفته میشود.
- اصل طلا و سکه در معاملات بورس کالا معاف از مالیات بر ارزش افزوده است. خریدار فقط موظف به پرداخت هزینههای انبارداری روزانه، هزینه ارزیابی و ۱۰٪ مالیات ارزش افزوده کارمزدهاست.
آربیتراژ نقدی و مشتقه با قراردادهای آتی و اختیار معامله
قراردادهای آتی و اختیار معامله طلا جزو معاملات رسمی بورس هستند و گاهی فرصتهای آربیتراژ خوبی ایجاد میکنند. مثلاً گاهی قیمت قرارداد آتی طلا حتی با هزینههای نگهداری و سود بانکی، خیلی بالاتر از قیمت واقعی طلا در بازار نقدی است. در این حالت معاملهگر میتواند:
- طلا را در بازار نقدی بخرد.
- همان طلا را در بازار آتی پیشفروش کند.
اختلاف این دو قیمت (بعد از کم کردن هزینهها) سود است. به این روش معامله، آربیتراژ نقدی و حمل (Cash and Carry) گفته میشود. در بازار اختیار معامله طلا هم رابطهای بهنام «برابری اختیار خرید و فروش» وجود دارد. اگر قیمتها از این رابطه فاصله بگیرند، معاملهگر با ترکیب اختیار خرید، اختیار فروش و قرارداد آتی میتواند از اختلاف قیمت سود بگیرد. در هر دو حالت، هدف یک چیز است. یعنی: پیدا کردن اختلاف قیمت و قفل کردن سود، بدون اینکه نیاز به پیشبینی جهت حرکت طلا داشته باشیم.
آربیتراژ جغرافیایی (مقایسه بازار ایران و کشورهای همسایه)
در این نوع آربیتراژ، قیمت طلا در ایران را با بازارهای همسایه مثل دبی یا ترکیه مقایسه میکنیم. بازار دبی معمولاً بهخاطر معافیت مالیاتی و رقابت بالا، نزدیکتر به قیمت جهانی اونس است و گاهی ارزانتر تمام میشود. برای همین بعضیها فکر میکنند، میتوانند شمش یا طلای خام را از آنجا بخرند و در ایران بفروشند. اما در این کار در واقعیت، برای معاملهگر عادی بهصرفه نیست.
وقتی هزینه پرواز، هتل، کارمزد صرافی، تفاوت عیار، ریسکهای گمرکی و نوسان ارز را حساب کنیم، سود خالص معمولاً منفی میشود. ضمن اینکه سقف قانونی ورود طلا به ایران فقط ۱۵۰ گرم است.
فرمول دقیق محاسبه حباب سکه و ارزش ذاتی طلا
ابتدا بهسراغ فرمول محاسبه ارزش ذاتی سکه میرویم:

فرمول محاسبه قیمت سکه
(قیمت اونس جهانی به دلار × نرخ دلار آزاد به تومان × وزن سکه × ۰٫۹) تقسیم بر ۳۱٫۱۰۳۵ + حق ضرب = قیمت نهایی سکه
محاسبه حباب سکه با محاسبه حباب طلا فرق دارد. برای محاسبه حباب سکه و درصد آن هم میتوان از فرمولهای زیر استفاده کرد:
فرمول محاسبه حباب سکه
قیمت بازار سکه − ارزش ذاتی = حباب سکه (تومان)
از فرمول زیر میتوانید برای محاسبه درصد حباب سکه استفاده کنید:
فرمول محاسبه درصد حباب سکه
(حباب سکه تقسیم بر ارزش ذاتی) × ۱۰۰ = درصد حباب
برای هر گرم طلای ۱۸ عیار، فرمول سادهتر میشود:
فرمول محاسبه قیمت طلا ۱۸ عیار
(قیمت اونس × نرخ دلار تقسیم بر ۳۱٫۱۰۳۵) × ۰٫۷۵ = ارزش ذاتی هر گرم طلای ۱۸ عیار
برای درک بهتر فرمولها فرض میکنیم قیمت اونس جهانی ۴۱۸۰ دلار، نرخ دلار آزاد ۲۶۳٬۰۰۰ تومان و حق ضرب ۱۰۰٬۰۰۰ تومان است. اگر این اعداد را داخل فرمول بگذاریم، ارزش ذاتی سکه تمام بهار ۲۵۸٫۸ میلیون تومان میشود:
مثال محاسبه ارزش ذاتی سکه
(۴۱۸۰ × ۲۶۳,۰۰۰ × ۸.۱۳۳ (وزن سکه تمام) × ۰.۹) تقسیم بر ۳۱٫۱۰۳۵ + ۱۰۰ = تومان ۲۵۸,۸۱۱,۶۸۸
اگر قیمت بازار در همان لحظه ۲۶۶٫۵ میلیون تومان باشد، حباب به ۷٫۷ میلیون تومان (یعنی ۳%) میرسد. در این مثال، بهدلیل بالاتر بودن قیمت بازار نسبت به ارزش ذاتی طلا، فرصت آربیتراژ وجود ندارد. چرا؟ چون هزینه خرید سکه و ذوب کردن آن از ارزش طلای خام حاصلشده، بیشتر میشود. این اختلاف قیمت ناچیز، صرفاً یک حباب ساختاری معمول در بازار داخلی است و سود خاصی ندارد.
جدول کارمزدها و محاسبه دقیق نقطه سربهسر (Break-Even)
هر اختلاف قیمتی بهمعنای سود آربیتراژ نیست. فرصت واقعی فقط زمانی وجود دارد که اختلاف قیمت بعد از کسر همه هزینههای معاملاتی همچنان مثبت بماند. یعنی باید کارمزد خرید و فروش، انبارداری، مالیات ارزش افزوده در صورت تحویل فیزیکی و هزینههای انتقال را از اختلاف قیمت کم کنید.
نقطه سربهسر هم همان حداقل اختلاف قیمتی است که هزینهها را پوشش میدهد. هر مبلغی کمتر از نقطه سربهسر باشد، ضرر است. فرمول محاسبه نقطه سربهسر:
فرمول محاسبه نقطه سربهسر
کارمزد خرید + کارمزد فروش + هزینههای جانبی = نقطه سربهسر (به درصد)
فرض میکنیم که میخواهیم آربیتراژ بین گواهی سپرده سکه و بازار آزاد را انجام بدهیم. قیمت گواهی سپرده سکه در بورس، ۲۶۰ میلیون تومان، کارمزد رفتوبرگشت گواهی سکه ۰٫۲۵٪ و هزینه تقریبی جانبی هم ۰٫۱۵٪ است. در این شرایط نقطه سربهسر اینگونه محاسبه میشود:
مثال محاسبه نقطه سربهسر
۰٫۲۵٪ + ۰٫۱۵٪ = ٪۰٫۴۰ (نقطه سربهسر)
حداقل اختلاف قیمت لازم هم اینگونه محاسبه میکنیم:
محاسبه حداقل اختلاف قیمت لازم
۲۶۰٬۰۰۰٬۰۰۰ × ۰٫۴۰٪ = ۱٬۰۴۰٬۰۰۰ تومان
در ادامه، ۱٬۰۴۰٬۰۰۰ تومان را به ۲۶۰٬۰۰۰٬۰۰۰ تومان اضافه میکنیم. حالا قیمت فروش در بازار آزاد باید حداقل ۲۶۱٬۰۴۰٬۰۰۰ تومان باشد تا فقط به نقطه سربهسر برسیم. هر مبلغی کمتر از این مقدار، زیان خالص است.
در جدول زیر، کارمزدهای معاملات مختلف را میبینید و میتوانید از آنها برای محاسبه نقطه سربهسر استفاده کنید:
| نوع ابزار | کارمزد هر طرف (خرید یا فروش) | جمع رفتوبرگشت |
| گواهی سپرده سکه طلا | ٪۰٫۱۲۵ | ٪۰٫۲۵ |
| گواهی سپرده شمش طلا | ٪۰٫۲۴ | ٪۰٫۴۸ |
| صندوق طلا (ETF) | ٪۰٫۱۲ | ٪۰٫۲۴ |
| قرارداد آتی طلا (برای صندوق طلا و شمش طلای خام) | ٪۰٫۰۰۰۶ | ٪۰٫۰۰۱۲ |
حداقل سرمایه و بازدهی واقعی آربیتراژ در طلا چقدر است؟
در بورس با چند صد هزار تومان هم میتوان واحد صندوق طلا یا گواهی سپرده خرید. اما برای آربیتراژ همزمان با بازار سنتی، به سرمایههای چند صد میلیونی نیاز است. مثلاً معادل قیمت یک قطعه شمش ۱۰۰ گرمی یا چند سکه تمام برای شروع بد نیست. کمتر از این حجم سرمایه، هزینههای ثابت و حداقلهای تحویل فیزیکی حاشیه سود را از بین میبرند. البته میتوانید سرمایه خودتان را کمکم با خرید اقساطی طلا به سطح مناسب برسانید و برای یک معامله خوب آماده شوید.
بازده آربیتراژ معمولاً ۲ تا ۵% فراتر از نرخ سود سپرده بانکی سالانه بدون ریسک است. فقط در دورههای جهش هیجانی حباب (مثل شوکهای ارزی یا اخبار سیاسی شدید) ممکن است سودهای مقطعی و سریعتری ظاهر شوند. البته این سودها هم پایدار نیستند و نباید مبنای برنامهریزی بلندمدت قرار بگیرند.
ریسکها، چالشها و دامهای پنهان آربیتراژ در ایران
متاسفانه خیلیها هر اختلاف قیمتی را یک فرصت برای آربیتراژ میبینند. اما تا معامله کامل شود، قیمتها تغییر میکنند و سود به زیان تبدیل میشود. این موضوع، رایجترین دام پنهان آربیتراژ در بازار ایران است که همیشه وجود دارد.
البته چند چالش دیگر هم در آربیتراژ طلا هستند که عبارتند از:
- تاخیر در تحویل یا تسویه طلا
- محدودیتهای قانونی برای حجم بالا
- نوسان ناگهانی ارز (مخصوصاً دلار آمریکا)
- هزینههای پنهان مثل حمل، بیمه و مالیات
- سخت بودن فروش سریع طلای فیزیکی در بازار
حرف آخر
آربیتراژ طلا در بازار ایران، ابزاری برای استفاده از اختلاف قیمت در بازارهای مختلف است. حالا که میدانید آربیتراژ طلا چیست، پیشنهاد میکنیم قبل از هر معامله، اختلاف قیمت را با ماشینحساب شخصی محاسبه کنید. در ادامه، کارمزدها و هزینههای واقعی را از آن رقم کسر کنید تا سود واقعی بهدست بیاید. اگر حاشیه سود خالص کمتر از ۱% بود، معمولاً ارزش ریسک اجرایی را ندارد.

سوالات متداول
آربیتراژ طلا چیست؟
آربیتراژ طلا یعنی طلای ارزان را در یک بازار بخریم و آن را با قیمت بیشتر در بازار دوم بفروشیم.
بهترین ساعت روز برای پیدا کردن فرصت آربیتراژ بورس کالا چه اوقاتی است؟
ساعات ابتدایی صبح (۹ تا ۱۱) و اواسط روز که نقدشوندگی بورس کالا و بازار سنتی همزمان بالاست، فرصتهای خوبی دارند.
آیا آربیتراژ ارزی همان آربیتراژ طلا است؟
خیر. آربیتراژ ارزی، بر پایه اختلاف نرخ ارزهای دیجیتال یا بانکی بین دو صرافی یا بازار انجام میشود؛ مثل خرید رمزارز تتر با قیمت کمتر در یک صرافی و فروش فوری آن با قیمت بالاتر در صرافی دیگر.
 والگلد رو به منابع منتخبت در گوگل اضافه کن

 رضا ایمانی
کارشناس ارشد محتوا
رضا ایمانی (متولد ۲۷ اردیبهشت سال ۱۳۷۳)، فعالیت حرفهای خود را در اردیبهشت سال ۱۴۰۰ در زمینه نویسندگی تکنیکال (فنی) شروع کرد. ایده فعالیت او بهعنوان نویسنده، زمانی شکل گرفت که مشغول آمادهسازی پایاننامه دوره کارشناسی ارشد بود.
به اشتراک بگذارید